

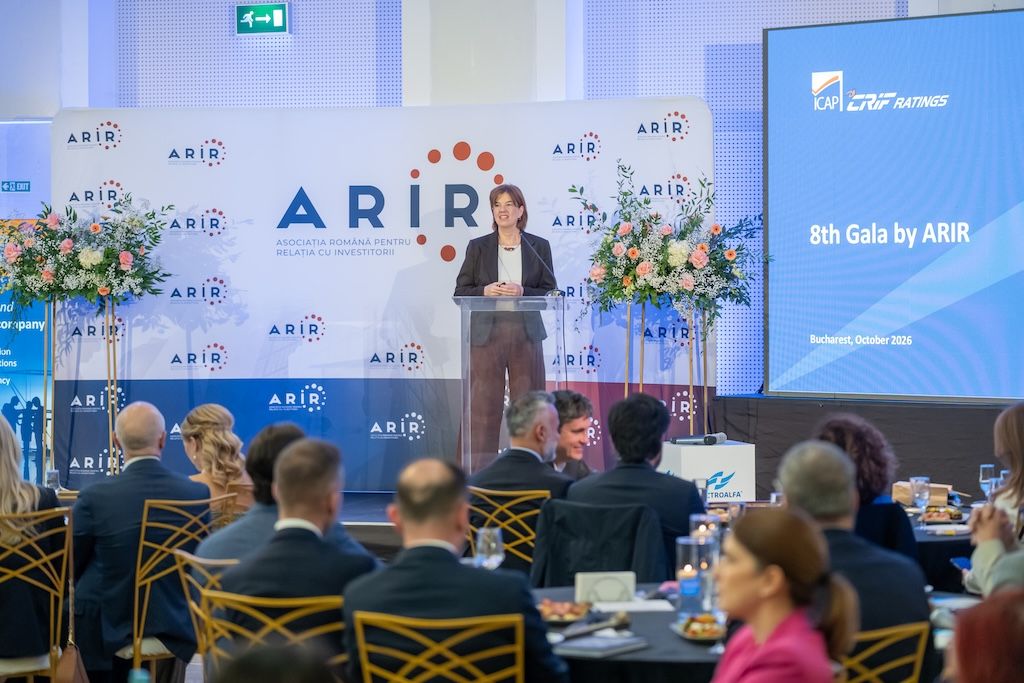
Companiile românești cu performanțe financiare solide pot obține ratinguri de credit superioare ratingului de țară, în timp ce riscurile geopolitice și expunerea internațională tot mai mare schimbă modul în care sunt evaluate companiile europene. În cadrul Galei ARIR 2026 – Investor Relations Awards, Myrto Kyriakidou, directoarea agenției ICAP CRIF Ratings, a explicat de ce ratingurile de credit trebuie să îmbine datele financiare, analiza perspectivelor și discernământul profesional și de ce specialiștii în relația cu investitorii au un rol esențial în comunicarea poveștii din spatele cifrelor unei companii.
„Bonitatea unei companii nu este neapărat limitată de ratingul țării în care își desfășoară activitatea.” Acesta a fost unul dintre mesajele centrale transmise de Myrto Kyriakidou, directoarea agenției ICAP CRIF Ratings, în cadrul Galei ARIR 2026 – Investor Relations Awards.
În fața reprezentanților companiilor listate, a investitorilor și a profesioniștilor pieței de capital prezenți la gală, Kyriakidou a vorbit despre sectorul european al ratingurilor de credit, reziliența financiară a companiilor românești, impactul riscurilor geopolitice și importanța evaluărilor independente de credit.
„Ca agenție de rating de credit, primim foarte des întrebarea: dacă sunt o companie din România, iar statul are acest rating de credit, reprezintă un plafon? Am vreo șansă să obțin un rating mai bun?”, a spus ea.
„Răspunsul este, evident, da. Un exemplu la îndemână ar putea fi o companie cu o activitate intensă de export, dar nu este o situație singulară.”
Potrivit lui Kyriakidou, companiile cu rezultate financiare solide și modele de afaceri sustenabile pot demonstra o bonitate care depășește ratingul de țară, chiar și în condiții economice și politice dificile.
„Chiar și în această situație dificilă, de instabilitate politică, există companii foarte bune. Sunt sigură că unele dintre ele sunt prezente aici astăzi. Există companii cu rezultate financiare foarte solide și, din fericire, acestea își pot urma propria traiectorie de creștere, fără să depindă atât de mult de ratingul de țară”, a explicat ea.
Riscul de credit în Europa: de ce companiile din nord-vest au o distribuție mai puțin favorabilă
Kyriakidou a prezentat și o analiză a riscului de credit al companiilor europene, realizată pe baza situațiilor financiare colectate prin bazele extinse de date cu informații despre companii ale CRIF.
Grupul italian CRIF activează în mai multe domenii ale managementului riscului, printre care furnizarea de informații despre companii, soluții software pentru riscul de credit și ratinguri de credit. Potrivit lui Kyriakidou, această combinație oferă acces agenției de rating la date pe baza cărora poate calcula scoruri de credit, stabili repere sectoriale și compara companii de pe piețele europene.
„Faptul că suntem o agenție de rating de credit cu acces la baze de date cu informații despre companii ne oferă această posibilitate aparte de a valorifica datele, de a calcula scoruri și de a stabili repere sectoriale”, a explicat ea.
Una dintre analizele prezentate la eveniment a examinat distribuția geografică a scorurilor de risc ale companiilor din cele 27 de state membre ale Uniunii Europene, comparând Europa de Nord-Vest, Europa Centrală și de Est și Europa de Sud.
Rezultatele pentru 2024 au evidențiat o situație neașteptată: companiile din Europa de Nord-Vest aveau o distribuție a riscului ușor mai puțin favorabilă decât media europeană, în timp ce între Europa de Sud și Europa Centrală și de Est nu existau diferențe semnificative.
Conform prezentării, 31,1% dintre companiile din Europa de Nord-Vest se încadrau în categoria de risc 3, față de 40,6% în Europa Centrală și de Est, 41,2% în Europa de Sud și 37,8% la nivelul UE-27. Categoria 3 face parte din grupa cu cel mai scăzut risc din metodologia utilizată, care cuprinde scorurile de la 1 la 3.
La celălalt capăt al distribuției, 11,1% dintre companiile din Europa de Nord-Vest se încadrau în categoria 6, față de 7,2% în Europa Centrală și de Est și 7,8% în Europa de Sud.
„Companiile din Europa de Nord-Vest au o pondere mai mică în zona de risc scăzut decât cele din Europa Centrală și de Est și din Europa de Sud. Pare contraintuitiv, dar există o explicație”, a observat Kyriakidou.
Ea a atribuit această diferență, în parte, integrării mai puternice a companiilor din nord-vestul Europei în comerțul mondial și în rețelele economice internaționale.
„Companiile din Europa de Nord-Vest sunt mai conectate la dinamica globală, la comerțul mondial. Astfel, orice șoc, fie că vorbim despre pandemia de COVID, fie despre un șoc geopolitic, are un impact mult mai mare în economii atât de globalizate.”
Kyriakidou a subliniat că această constatare nu trebuie interpretată ca un argument împotriva unei mai mari integrări internaționale a unor economii precum România, Bulgaria sau Grecia. Ea arată însă cum poate influența expunerea globală profilul de risc al companiilor.
Riscul geopolitic este deosebit de relevant pentru industria prelucrătoare și transporturi
O altă parte a prezentării a fost dedicată indicelui de risc geopolitic al CRIF Ratings, dezvoltat pentru a evalua expunerea sectoarelor economice europene la evoluțiile geopolitice.
Indicele grupează activitățile economice în funcție de codurile NACE și prezintă expunerea acestora printr-o hartă de risc în care roșul indică nivelurile cele mai ridicate.
„Am dezvoltat un indice de risc geopolitic aplicabil la nivel european. Am preluat codurile NACE și le-am grupat în categorii: agricultură, alimente și băuturi; comerț; industrie prelucrătoare; servicii; construcții și imobiliare”, a explicat Kyriakidou.
Analiza a prezentat expunerea la riscurile geopolitice asociate Strâmtorii Ormuz, o rută esențială pentru transporturile internaționale de resurse energetice și pentru comerțul maritim.
Activitățile din industria prelucrătoare au înregistrat unele dintre cele mai ridicate niveluri de risc, alături de anumite ramuri ale serviciilor, inclusiv transporturile și logistica.
„Este interesant de observat că zonele roșii se regăsesc în principal în grupa codurilor NACE aferente industriei prelucrătoare, dar și în anumite segmente ale serviciilor. Vorbim despre transporturi, utilități și logistică. Este explicabil”, a spus ea.
Harta de risc a indicat o expunere deosebit de ridicată în mai multe categorii ale industriei prelucrătoare, precum și în activitățile de transport încadrate la codurile NACE 49, 50 și 51.
Pentru companiile din aceste sectoare, evoluțiile geopolitice pot afecta lanțurile de aprovizionare, costurile de transport, accesul la materii prime și performanța financiară.
Kyriakidou a explicat că agenția ICAP CRIF Ratings folosește acești indicatori atât pentru a descrie situația actuală, cât și pentru a construi scenarii care anticipează modul în care diferite evoluții economice ar putea afecta companiile în anii următori.
„Ca agenții de rating, ne interesează să construim indicatori, dar și să elaborăm scenarii și să privim în perspectivă. Este ceva ce fac și analiștii de investiții.”
Ratingurile de credit oferă o perspectivă de trei până la cinci ani asupra sustenabilității datoriei
Kyriakidou a evidențiat diferența dintre obiectivele agențiilor de rating de credit și cele ale analiștilor de investiții.
Deși ambele categorii folosesc indicatori financiari, prognoze economice și informații specifice fiecărei companii, agențiile de rating de credit se concentrează în primul rând pe capacitatea unei companii de a-și îndeplini obligațiile de plată aferente datoriei.
„Diferența, în cazul agențiilor de rating, este că obiectivul nostru constă în evaluarea sustenabilității datoriei, a capacității companiei de a-și îndeplini obligațiile”, a explicat ea.
Pentru investitori, această evaluare oferă o perspectivă care depășește rezultatele trimestriale sau evoluțiile pe termen scurt ale pieței.
„Ratingurile de credit sunt foarte utile și din perspectiva investitorilor, deoarece oferă o viziune pe termen lung. Un rating reflectă așteptările privind performanța financiară a companiei, nu doar pentru perioada actuală, ci pe un orizont mai lung, de trei până la cinci ani.”
Această evaluare pe termen mai lung devine deosebit de relevantă în cazul obligațiunilor corporative, pentru care investitorii trebuie să analizeze capacitatea emitentului de a-și respecta angajamentele financiare pe întreaga durată a instrumentului.
Sectorul european al ratingurilor de credit și rolul ESMA
Kyriakidou a prezentat și cadrul de reglementare în care operează agențiile europene de rating de credit. Potrivit cifrelor prezentate, piața europeană cuprinde 26 de entități juridice înregistrate ca agenții de rating de credit, care operează sub aproximativ 20 de denumiri. Puține agenții furnizează ratinguri utilizate de bănci pentru calcularea cerințelor de capital reglementat, iar nouă acordă ratinguri de credit pentru securitizări.
ICAP CRIF Ratings activează în aceste segmente specializate, oferind evaluări de credit pentru companii, ratinguri pentru instrumente de datorie și ratinguri pentru securitizări.
„Furnizăm ratinguri de credit pentru portofolii de companii, pe care băncile le pot utiliza în conformitate cu reglementările privind cerințele de capital”, a explicat Kyriakidou.
„În paralel, furnizăm ratinguri pentru companii listate și instrumente de datorie. De asemenea, ne numărăm printre cele nouă agenții de rating din Europa care acordă ratinguri pentru securitizări și finanțări structurate.”
Ea a descris securitizările ca pe un domeniu deosebit de complex, cu implicații pentru bilanțurile băncilor și pentru companiile care doresc să transforme creanțele în instrumente financiare.
Autoritatea Europeană pentru Valori Mobiliare și Piețe (ESMA) are un rol central în supravegherea agențiilor de rating de credit, în urma reformelor de reglementare introduse după criza financiară globală.
„După atâția ani de activitate ca agenție de rating de credit, pot spune că ESMA joacă acum un rol foarte important în activitatea noastră de zi cu zi”, a declarat Kyriakidou.
„Deși simțim că suntem permanent sub supraveghere și că încercăm încontinuu să respectăm toate reglementările aplicabile agențiilor de rating de credit, considerăm că acest lucru contribuie la buna funcționare a întregului sistem.”
De ce ratingurile de credit au în continuare nevoie de specialiști în era inteligenței artificiale
Kyriakidou și-a încheiat prezentarea cu un mesaj adresat în mod special profesioniștilor în relația cu investitorii: datele financiare și sistemele automate de scoring nu pot înlocui capacitatea de a înțelege și de a evalua critic povestea de afaceri a unei companii.
Referindu-se la termenul „narațiune”, folosit de un alt vorbitor în cursul serii, ea a explicat că membrii comitetelor de rating de credit trebuie să privească dincolo de indicatorii numerici.
„Un rating de credit nu poate fi doar rezultatul unui sistem de scoring sau al unui mecanism de inteligență artificială, indiferent de situație. În acest proces trebuie să existe intervenție umană.”
În cazul companiilor mari și al emitenților listați, evaluările de rating sunt analizate în comitete de credit, unde analiștii trebuie să explice raționamentul care le susține concluziile.
Kyriakidou a descris diferența dintre simpla raportare a variațiilor indicatorilor financiari și înțelegerea a ceea ce spun aceste variații despre o afacere.
„Ne putem da seama foarte ușor dacă un analist este bun atunci când poate prezenta povestea, nu doar indicatorii. Uneori numim asta «analiză de tip lift»: acest indicator financiar urcă, celălalt coboară. Agențiile de rating de credit au nevoie de povestea din spatele cifrelor.”
Tocmai aici contribuie echipele de relații cu investitorii la procesul de evaluare.
„Voi, profesioniștii în relația cu investitorii, sunteți cei care ne oferiți această poveste. Încercăm să o înțelegem, să punem la încercare ipotezele și să ne formulăm propria evaluare.”
Responsabilitatea unei agenții de rating de credit este de a examina informațiile furnizate de companii, de a testa ipotezele și de a formula o opinie independentă despre bonitatea acestora. Kyriakidou a subliniat însă că, în acest proces, calitatea comunicării companiilor rămâne esențială.
„Informațiile pe care ni le furnizați sunt foarte importante pentru ca noi să putem formula această opinie independentă.”
În încheiere, Kyriakidou a subliniat legătura dintre ratingurile de credit, transparența companiilor și comunicarea cu investitorii, încurajând continuarea colaborării cu firmele care urmăresc să își consolideze profilul de credit și să își prezinte situația financiară investitorilor.